第1部投資信託を知る
1 5ファンド比較
| ファンド | 投資先・構成 | 特徴・ほかとの重なり | 為替の影響 |
|---|
オルカンeMAXIS Slim 全世界株式
(オール・カントリー)信託報酬0.05775%以内
(実質費用0.085%) | 世界・約2,500社
日本・先進国・新興国 | 世界に広く分散。米国株・日本株も含む。 | 外国株部分にあり |
S&P500eMAXIS Slim 米国株式
(S&P500)信託報酬0.08140%以内
(実質費用0.081%) | 米国・約500社 | 米国の大型株中心。オルカンに足すと米国比率が上がる。 | あり |
TOPIXeMAXIS Slim 国内株式
(TOPIX)信託報酬0.143%以内
(実質費用0.147%) | 日本・約1,600社
大型〜中小型株 | 日本に広く分散。時価総額が大きい銘柄の比重が大きい。 | 直接なし |
日経平均eMAXIS Slim 国内株式
(日経平均)信託報酬0.143%以内
(実質費用0.147%) | 日本・225銘柄 | 株価平均型。TOPIXと中身が重なるが配分は違う。 | 直接なし |
NASDAQ100ニッセイNASDAQ100インデックスファンド
<購入・換金手数料なし>信託報酬0.2035%
(実質費用0.210%) | 米国中心・100社
大型の非金融企業 | 大型テック寄り。オルカン・S&P500と主力銘柄が重なる。 | あり |
実質費用は信託報酬を含む実績。2つの率を足さない。どのファンドも元本割れはある。
比較の前提・出典
信託報酬は税込・年率。実質費用は信託報酬を含む報告期間の実績で、2つの率を足さない。eMAXIS Slim 4本は2025/4/26〜2026/4/27、ニッセイは2024/9/21〜2025/9/22(各367日)。実質費用の数字から運用報告書へ。期間が異なり、厳密な同時期比較ではない。
5ファンドの費用は2026年9月12日の確認値。2026年10月4日の点検では三菱UFJの運用報告書を再取得できず、以前の数値を維持。
社数は連動指数の銘柄数から見た規模の目安。MSCI ACWIは2,458銘柄、TOPIXは1,636銘柄(2026年8月31日時点)。同じ会社の別種類株式を含む場合があり、厳密な社数・ファンドの実際の組入銘柄数とは異なる。MSCI ACWI/JPX:TOPIXファクトシート
指数はいずれも配当込み、外国株型は円換算の値動きに連動を目指す。日本株も企業業績を通じて為替の影響を受ける。分配金・再投資は2章、約定・受渡は3章、長期チャート・暴落の歴史へ。
外国株型は原則為替ヘッジなし。時価総額型の配分は均等ではなく、TOPIXは浮動株ベース。NASDAQ100には米国外の企業も含む。
商品資料:
オルカン/
S&P500/
TOPIX/
日経平均/
ニッセイNASDAQ100
指数の定義:
MSCI ACWI/
TOPIX/
日経平均/
NASDAQ100
■ リターン比較
直近1年のリターンファンド実績・分配金再投資・費用反映後|2026年8月末0%30%60%
3年間の平均リターン(年率)ファンド実績・分配金再投資・費用反映後|2026年8月末0%30%60%
5年間の平均リターン(年率)ファンド実績・分配金再投資・費用反映後|2026年8月末0%30%60%
10年間の平均リターン(年率)未再検証の旧集計/配当を含まない|2016年7月〜2026年7月。投資判断用の確定値ではない0%30%60%
長期の平均リターン(年率)未再検証の旧集計/配当を含まない|2026年7月まで。起点も銘柄ごとに異なる0%30%60%
棒が長いほどリターンが大きい。目盛りは全期間共通。年率は複利換算した過去の平均で、将来の利回りではない。
集計条件・出典
実績:2026年8月末。3年・5年は年率(複利換算)。個人の税金は考慮せず、費用をもう一度引かない。出典は各ファンド名のリンク(マネックス証券)。
価格のみ:2026年7月までのYahoo Finance月次価格による既存集計。配当を含まない参考値で、今回は再計算はしていない。オルカンはACWI ETFで代用。TOPIXは元データなし。元の長期チャートへ。
100万円あたりの年間費用を見る
100万円を1年保有した場合の費用目安過去の費用明細から年換算・10円単位に丸めた概算
0円1,250円2,500円
eMAXIS Slim 4本:2026年4月決算/ニッセイ:2025年9月決算。対象期間が違うため厳密な同時期比較ではない。将来の費用を保証する数字ではない。
グラフは100万円×実質費用の合計率×365÷367で年換算。
「信託報酬・総経費率・実質コスト」の違い
- 信託報酬
- 運用・販売・管理への基本料金。上の表は目論見書等の基本料率。eMAXIS Slimは純資産総額に応じて料率が下がる段階制のため、実績の信託報酬率とは一致しない。貸株収益の一部を運用会社等が受け取る場合の追加費用は別枠。
- 総経費率
- 信託報酬と保管・監査などの費用を含む、報告書記載の年率。原則、売買委託手数料・有価証券取引税は含まない。
- ここでの実質コスト
- 運用報告書の「1万口当たりの費用明細」の合計比率を採用。売買委託手数料や取引税も含む。個人の売却益への税金とは別。丸めや簡便法を含むため厳密な負担額ではない。
信託報酬の根拠:
オルカン/
S&P500/
TOPIX/
日経平均/
ニッセイNASDAQ100
確認日:2026年9月12日。最新値は公式資料で確認。
2 分配金と再投資
オルカンなどはファンド内で再投資。分配型ETFは現金で受け取る。
| 商品 | 配当・分配金の行き先 | 自分がすること |
|---|
分配を抑える投信
オルカン・Slim S&P500等 | 原則ファンド内で再投資 | 再投資の操作は不要。現金が必要なら売却 |
分配型ETF
1306・1655・VOO等 | 決められた時期に現金で分配 | 再投資したければ買い増す |
企業の配当→ファンドの資産→ファンド内で再投資
- 再投資は運用の中で行う。決算日に一括で買い直すという意味ではない。
- 分配金は追加の利益ではない。支払った分だけファンドの資産が減る。値上がり益と合わせて見る。
補足・公式資料
eMAXISシリーズは原則分配を抑える方針。将来も分配金0円とは限らず、投信すべてに当てはまるわけではない。企業の配当の入金時期と、投資家への分配金の支払日は別。
ETFの分配回数・権利日・支払日は商品ごとに確認。分配金が0円の場合もある。税金・NISAの条件は10章へ。
三菱UFJ:分配方針/
三菱UFJ:ファンド内の再投資/
JPX:ETFの分配金
3 約定と受渡 ― 注文から現金化まで
比較した5ファンドの流れ。注文時には、買う・売る値段はまだ分からない。
日本株の投信Slim TOPIX・日経平均
- ① 申込締切までに注文
受付日を1日目として数える
- ② 約定=値段が決まる申込当日
株価:当日の日本市場の終値
為替:換算なし
- ③ 受渡=売却代金を受け取る4営業日目
TOPIX・日経平均とも
海外株を含む投信オルカン・S&P500・ニッセイNASDAQ100
- ① 申込締切までに注文
受付日を1日目として数える
- ② 約定=値段が決まる申込の翌営業日
株価:計算時点で直近の海外終値
為替:基準価額を計算する日のレート
- ③ 受渡=売却代金を受け取る5〜6営業日目
S&P500・NASDAQ100:5営業日目
オルカン:6営業日目
土日祝を数えず、申込日を含める。月曜に受け付けられ、途中に祝日・休業日がなければ、4営業日目=木曜、5営業日目=金曜、6営業日目=翌月曜。
締切・例外・出典
- 上の5ファンドの通常時の目安。締切後の注文は次の受付可能日扱い。締切や海外休場による申込不可日は、証券会社の注文画面で確認。
- 外国株の株価と為替は、同じ瞬間の値ではない。三菱UFJの一般的な評価では、外国株は計算時点で直近の現地終値、為替は計算日午前10時ごろのレートを使う。オルカンの日本株部分は計算当日の日本市場の終値。
- 図の③は売却時の代金支払いの目安。証券口座から銀行口座への出金日は別。購入時の代金準備・口座への反映時刻は証券会社の案内を確認。
約定・評価の根拠:三菱UFJ:いつの基準価額で取引するか/株価・為替の反映時点。
商品別の取引条件:マネックス証券 Slim TOPIX/Slim 日経平均/Slim S&P500/オルカン、ニッセイNASDAQ100:お申込みメモ。確認日:2026年9月12日。
第2部リターンの現実26年の実績・毎年の勝者は読めない(4〜5章) 4 過去リターン詳細 ― 26年の長期チャート・実績・暴落の歴史
旧チャートは参考資料以下の長期チャートは元の時系列データ・集計コードが保存されておらず、数値を再検証できていない。確認済みのファンド実績はリターン比較の1年・3年・5年へ。旧チャートの倍率・年率を将来の想定利回りにそのまま使わない。
■ 26年の長期チャート(2000年〜、円ベース)
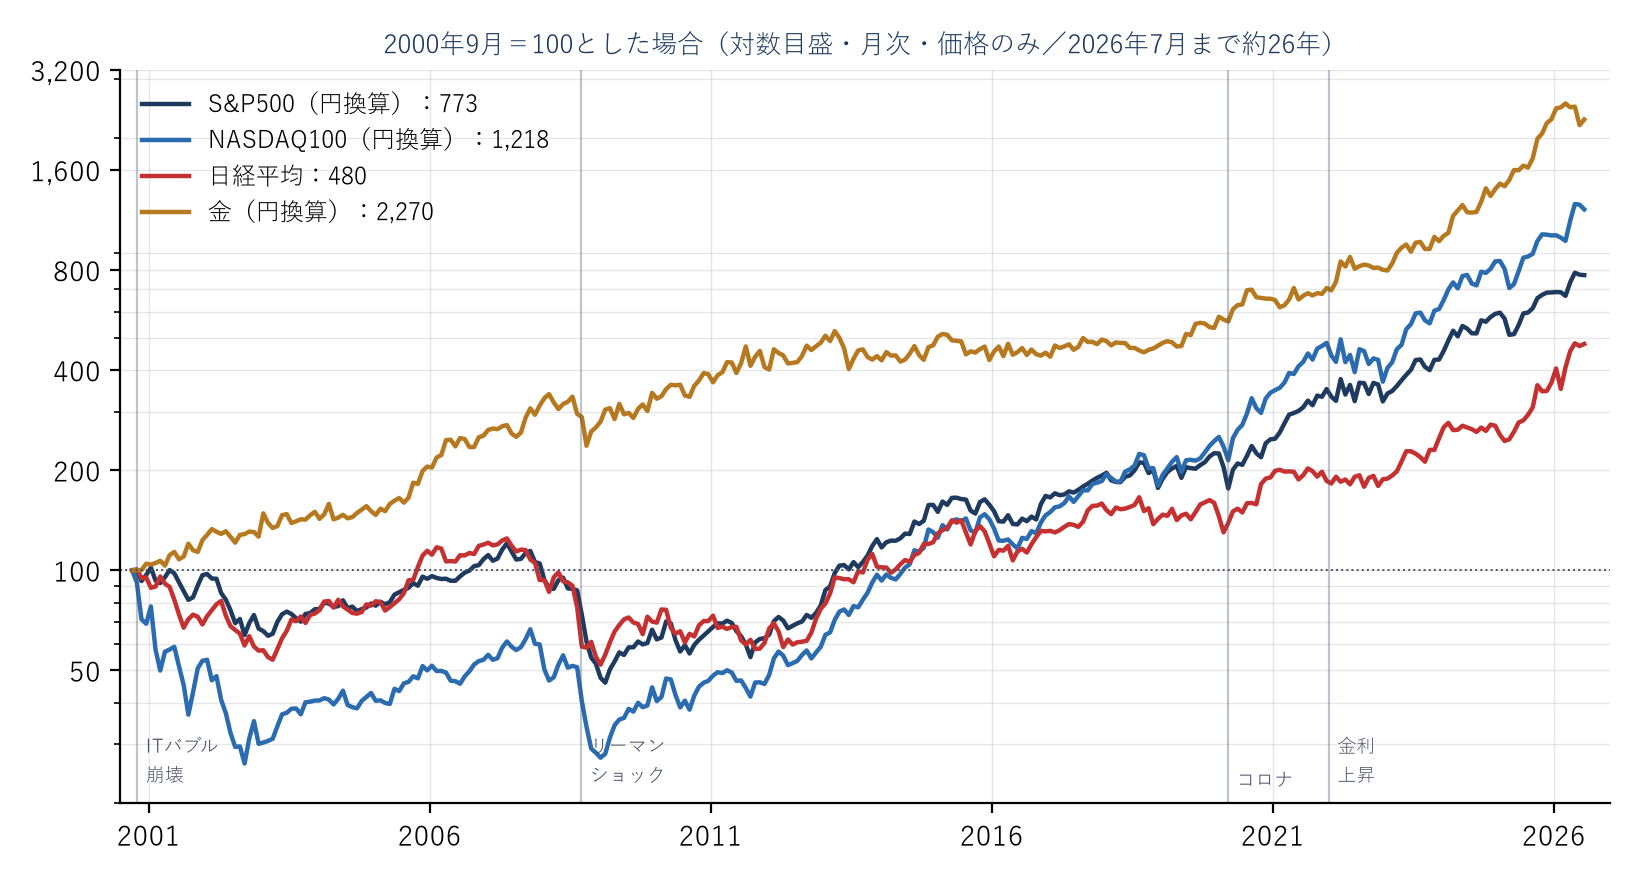 2000年からの長期チャート(円ベース)
■ リーマンショック以降の資産クラス比較(全世界株≒オルカン・米国株・日本株・金・J-REIT)
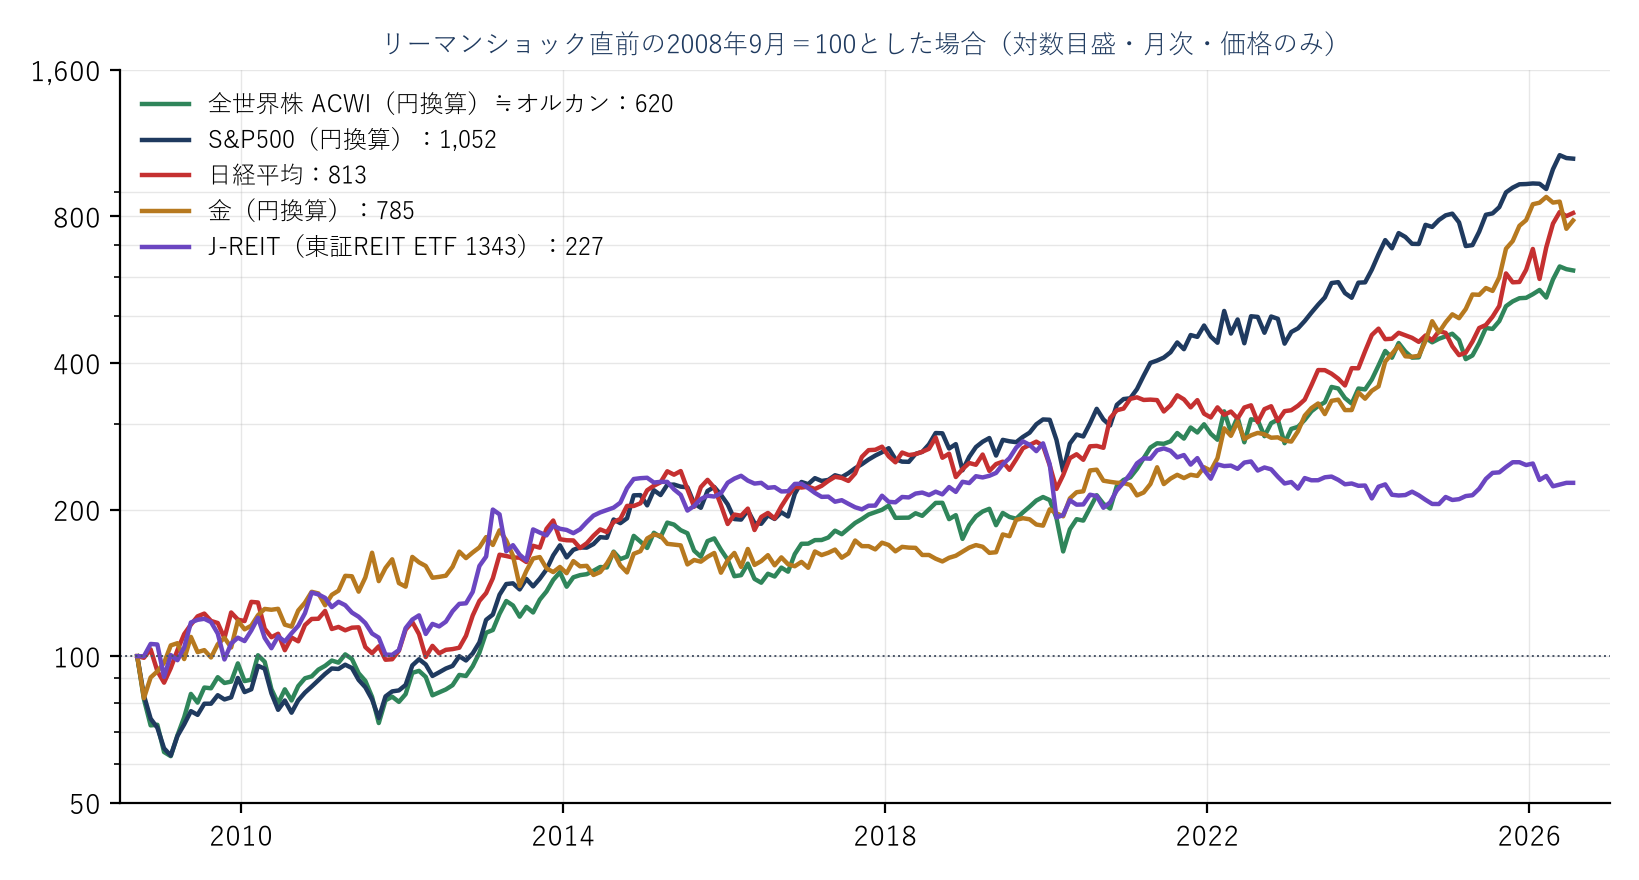 リーマンショック以降の資産クラス比較
チャートの注意いずれも価格のみ(配当・分配金を含まない)月次データ(Yahoo Finance、2026年7月まで)。価格の年率に現在の配当利回りを足しても、配当再投資込みの実績にはならない。全世界株は米国ETF(ACWI)の円換算による代用で、オルカンそのものの実績ではない。対数目盛では同じ傾きが同じ上昇率を表す。
ファンド実績・長期の年率は上のリターン比較に集約。
■ 暴落の歴史 ― 下がるときはこれくらい下がる
| 出来事 | 時期 | 主な下落幅(高値→安値) | 回復までの期間 |
|---|
| 日本バブル崩壊 | 1990年〜 | 日経平均 -82%(38,915→7,054円) | 高値回復に34年 |
| ITバブル崩壊 | 2000〜02年 | S&P500 -49%/NASDAQ100 -80%超 | S&P500 約7年/NASDAQ100 約15年 |
| リーマンショック | 2007〜09年 | S&P500 -56%/日経平均 -61% | S&P500 約5年半 |
| コロナショック | 2020年2〜3月 | S&P500 -34%(約1ヶ月) | 約半年 |
| 金利上昇局面 | 2022年 | S&P500 約-25% | 約2年 |
下落幅は現地通貨の価格指数の概数(配当なし)。回復期間は直前の高値からの目安。円換算・配当再投資込みとは異なる。
- 将来の計画:過去の平均は予測ではない。シミュレーターは低迷・標準・好調など複数の利回りで比較する。長期でも元本割れはありうる。
- 為替の影響:円ベースのリターン=(1+現地通貨リターン)×(1+為替変化率)−1(各率は小数、為替は1外貨あたりの円価格)。両方+10%なら円換算+21%。円高は円換算の資産額を押し下げる。
- 下落への備え:暴落の時期・回復年数は予測できない。積立を続けても一定の年率や回復は保証されない。生活費と投資資金を分ける。
5 資産のパッチワーク ― どの資産がその年に勝つかは予測できない
毎年、9つの資産クラスを「その年のリターンが高かった順」に並べ替えた表。色は資産ごとに固定してあるので、同じ色(=同じ資産)が年ごとに上下に飛び回るのが分かる。「来年どれが一番になるか」は誰にも当てられない、というのを一枚で示すのが狙い。
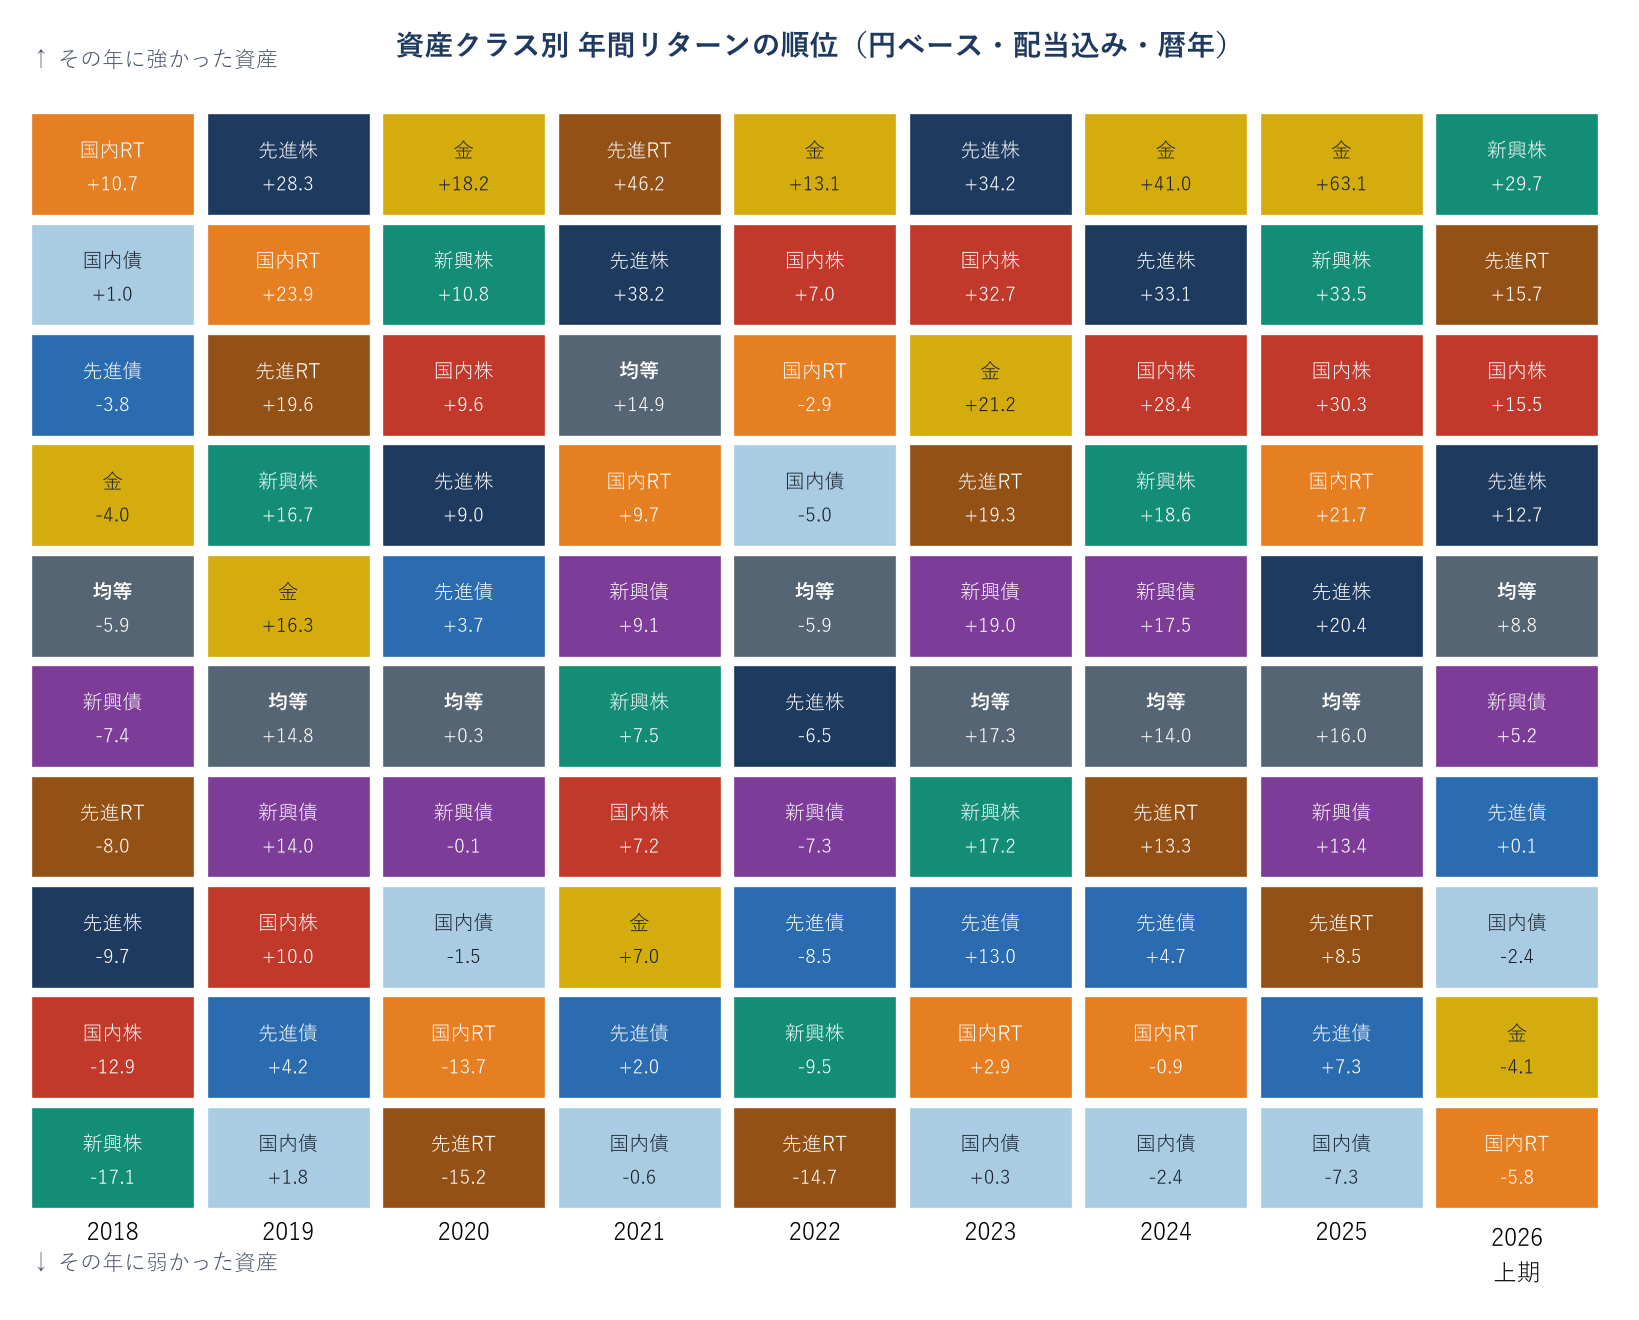 9資産クラスの年別リターン順位表(資産のパッチワーク)
未再検証の旧集計。元データ・計算コードがなく数値の正確性は未確認。9資産+金を除く8資産の均等合成。2018〜2025年は1年分、2026年は上期だけで、通年と直接比較しない。
第3部株以外の投資先J-REIT・金・個人向け国債・既発国債(6章) 6 株以外の投資先 ― J-REIT・金・個人向け国債・既発国債
株式以外の主要な投資先について、仕組み・手数料・過去リターンを調べた。結論から言うと、それぞれ役割が違う:J-REIT=不動産の収益、金=利息のない実物資産、国債=利息と償還金。J-REIT・金・途中売却する既発国債は元本保証ではない。
■ J-REIT(上場不動産投資信託)のETF
| 項目 | 内容 |
|---|
| 仕組み | J-REITは不動産を保有し、賃料などから経費・借入利息等を引いた利益を主な原資として分配。賃料がそのまま手取りになるわけではない。ETFは複数のJ-REITに投資する |
| 代表的なETF | NEXT FUNDS 東証REIT指数連動型上場投信(1343):信託報酬 年0.1705%(税込)。決算は年4回(2・5・8・11月)。実際の入金日は後日で、決算月とは別 |
| 分配金・リターン | 分配金額も利回りも変動する。値上がり・値下がりと受取分配金の合計で比較する。価格だけのチャートでは分配金を受け取った効果は分からない |
| リスク | リーマンショックで東証REIT指数は約7割下落、コロナショックでも約5割下落と、暴落時は株と同じかそれ以上に下がる。金利上昇(借入コスト増・利回り商品としての魅力低下)にも弱い。「不動産だから安定」ではない |
出典:野村AM:1343の費用・分配日程/JPX:J-REITの収益構造。費用確認:2026年9月14日。
■ 金(ゴールド)投資
| 買い方 | 代表例 | コスト | メモ |
|---|
| 国内ETF | 1540 純金上場信託/447A ステート・ストリート・スパイダー ゴールド ETF | 1540:年0.44%/447A:実質年0.177%程度(本体0.077%+投資先0.10%) | 1540は一定口数で金現物と交換可。売買は株と同じ。NISA成長投資枠OK |
| 投資信託 | SBI・iシェアーズ・ゴールド(サクっと純金) | 投資先を含め実質年0.1838%程度 | 最低購入額は証券会社による。ヘッジあり・なしは別商品 |
| 米国ETF | GLDM(SPDRゴールド・ミニ) | 年0.10% | 為替手数料と売買の手間が別途 |
| 現物・純金積立 | 田中貴金属・三菱マテリアル等 | 売買価格差・購入手数料・保管料等。商品・金額で異なる | 金地金の売却は原則総合課税の譲渡所得。他の対象譲渡益と合計で年50万円控除、5年超は控除後の所得を半分に。商品によって金融類似商品等の扱いもある |
金は利息・配当を生まない。円換算では金価格と為替の両方で値動きする。株と同時に下がることもあり、元本保証や確実な暴落対策ではない。
費用は税込年率(海外ETFは経費率)。その他の費用・売買価格差は別。確認:2026年9月14日。447A:投資先の費用込みで0.177%/SBI:実質的な負担/国税庁:金地金の税金。取得費・保有期間の計算は譲渡益シミュレーターへ。
■ 国債比較 ― 利息と換金の違い
| 比較 | 個人向け国債 | 既発国債(固定利付) |
|---|
| 買う価格 | 額面どおり。1万円から | 市場価格。額面より安いことも高いこともある |
| 利息 | 変動10年:半年ごとに見直し
固定5年・3年:満期まで同じ利率 | 利率は固定。買値と残り年数で最終利回りが変わる |
| 途中で換金 | 発行後1年は原則不可。その後は国が額面で買い取り、直前2回分の税引後相当の利子を差し引く | 市場価格で売却。買値より下がれば売却損 |
| 満期・元本 | 満期に額面。中途換金も受取済み利子を含めれば元本割れなし(口座管理料等は別) | 満期に戻るのは額面。額面より高く買うと償還差損が出るため、利息も含めて判断 |
変動10年→次の適用利率が上がる方向半年ごとに見直し
既発の固定利付債→売却価格が下がる方向受け取る利率は固定。一般に残り年数が長いほど値動きが大きい
市場金利が下がると逆方向。個人向け国債の固定3年・5年は、適用利率も中途換金の額面基準も変わらない。
▶ 個人向け国債の利率
2026年9月募集分・税引前の年率
変動10年1.95%最初の半年の利率
固定5年2.24%満期まで固定
固定3年1.96%満期まで固定
上の利率は募集終了した9月分の参考値。2026年10月4日時点では10月分は10月7日発表予定、募集は10月8〜30日。購入時は下の公式一覧で確認。
利子は年2回、通常20.315%課税。変動10年は基準金利 × 0.66、3種類とも最低年0.05%。財務省:最新の募集利率。
買う前に確認すること・出典
- すぐ使うお金:個人向け国債は最初の1年を引き出せない。緊急の支払い用資金は別に確保。中途換金の入金も通常は申込日を含めおおむね3営業日後。
- 費用:個人向け国債は購入手数料なし。ただし口座管理料等は金融機関による。既発債は店頭の売値・買値が異なり、「手数料無料」でも提示価格・利回りを比較する。
- 既発債の買値:経過利子は、売り手が保有した期間の利息を精算するお金。購入価格に加えて払うが、支払総額が必ず額面を超えるわけではない。
- 最終利回り:利息と「額面 − 買値」を合わせた、満期まで持つ場合の年あたりの収益率。毎年受け取る利率とは別。税金・費用を含めた条件も確認。
確認:2026年9月13日。財務省:個人向け国債/中途換金/口座の手数料/野村證券:債券の基礎/SMBC日興証券:利回り・経過利息。
第4部投資スタイルの研究両学長流の高配当株と、清原達郎の割安小型株(7〜8章) 7 高配当株投資 ― 両学長(リベ大)流の整理と検証
リベ大・両学長の高配当株投資を整理した学習メモ。紹介された目安と、利益や安全性の保証は別。減配・値下がりはありうる。
■ リベ大流の大前提5つ(公式ブログで確認)
- ① 高クオリティのものを選ぶ ― 配当利回りの高さだけで選んだら絶対ダメ。収益性・安定性・安全性・成長性で総合評価。
- ② 分散・分散・とにかく分散 ― 公式記事の目安は30〜50銘柄、到達点は70〜80銘柄。配当金総額に占める割合で1銘柄2%程度、1業種10%程度。投資金額の比率とは別。
- ③ 評価は「ポートフォリオ全体」で考える ― 個別の含み損に一喜一憂せず、全体の配当と利回りで見る。
- ④ 長期で考える ― 売却益ではなく、配当というキャッシュフローを育てる投資。
- ⑤ 配当金は使う ― 再投資して増やすより、生活を豊かにするために使うのがリベ大流の目的設定。
出典:リベ大流「高配当株投資」の大前提5選(記事の考え方の要約)。
■ 銘柄選びで見る項目(自分用の確認表)
| 項目 | 見るところ |
|---|
| 配当利回り・配当性向 | 高利回りの理由と、利益・現金収支で配当を続けられるか |
| 売上・利益・EPS | 一時的な好況や特別利益だけで増えていないか |
| PBR・BPS | 資産の中身も確認。低PBRだけで割安とは限らない |
| 自己資本・流動比率・借入 | 同業他社と比較。金融業などに一般企業と同じ数値基準を当てはめない |
| 配当政策・現金収支 | 過去の減配、今後の投資・返済と配当原資を確認 |
以前の「10条件」は出典の条件と独自基準が混在していたため整理。数値の合格だけで買いとせず、企業の決算資料・配当方針で確認する。
■ 注意点・古くなっている情報(ここだけ気をつける)
- 「ネオモバ(SBIネオモバイル証券)で1株買い」は古い情報。ネオモバは2024年1月にSBI証券へ統合されてサービス終了済み。現在はSBI証券のS株や楽天証券のかぶミニなど。売買手数料が無料でもスプレッド等はサービス・注文方法で異なる。
- 利回り3.75%は「いつでも買える基準」ではない:株価によって利回りは変わる。基準を無理に満たそうとして利回りだけ高い罠銘柄に手を出すのが一番危ない。「買える銘柄がない時期は買わない(待つ)」も戦略のうち。
- 資産形成と現金収入は目的が違う:課税口座の配当には通常20.315%の税金がかかる。無分配投信は個人の課税を売却まで繰り延べられるが、運用成績の優劣は税金だけでは決まらない。
- NISAとの関係:国内株の配当の非課税条件は10章へ。米国高配当ETFは、NISAでも米国側の配当課税が通常10%残る。
- 学長やブログの「推奨銘柄」をそのまま買わない:本人たちも明言している通り、情報が出た時点と自分が買う時点では株価も業績も違う。最終判断は自分の財務チェックで。
- 「配当金は使う」は好みの問題:再投資に回しても間違いではない。ただし再投資主体なら、税制上はインデックスで貯めて必要時に取り崩す方が効率的、という理屈は頭に入れておく。
自分用の結論利回りだけで選ばず、利益・現金収支・業種の偏りを確認。紹介者や過去の無減配実績は、今後の安全性の保証ではない。
8 清原達郎『わが投資術』メモ
タワー投資顧問の運用部長として長者番付(2005年)で全国1位になった清原達郎氏の著書『わが投資術 市場は誰に微笑むか』(講談社、2024年)の要点メモ。運用の柱は「割安に放置された小型株の発掘」。出版社の紹介・目次。
■ 中心となる指標:ネットキャッシュ比率
ネットキャッシュ = 流動資産 + 投資有価証券 × 70% − 負債(全部)
ネットキャッシュ比率 = ネットキャッシュ ÷ 時価総額
比率が1を超える=この簡便式による資産評価が時価総額を上回る。流動資産には売掛金・棚卸資産も含むため、全額が現金ではない。換金額・株主への還元・値上がりを保証する指標ではない。
- 投資有価証券を70%掛けにするのは、売却時の税金や価格変動を考慮した保守的な評価のため。
- PERやPBRのような一般的な指標を鵜呑みにせず、「時価総額とキャッシュ」で直接割安さを測るのが特徴。
- この比率で機械的にスクリーニングし、そこから成長性のある会社を選び抜く。
■ 投資スタイルの要点
- 主戦場は割安小型株:小型株は証券会社のアナリストがカバーしておらず、機関投資家も買えない(売買代金が小さすぎる)。だから割安に放置されやすく、個人が有利に戦える数少ない領域。
- 割安さだけでなく成長性も調べる:安く放置されている理由と、事業が伸びる可能性を分けて確認する。
■ 個人投資家への教訓(本からのメモ)
- 「株式投資に才能など存在しない。自分の失敗からどれだけ学んだかだけだ」――失敗の記録と振り返りが上達の全て。
- 投資は余裕資金で:余裕がないと値下がりに耐えられず、底値で狼狽売りする羽目になる。「持っている株が値下がりした時に売らない」ためには、生活に必要な金を市場に入れないこと。
- 個人は個別銘柄の空売りをするな:日本の個人投資家は空売りでは制度的にとても不利な立場にある。
- 市場から過小評価されている会社を探す:業界の地味なイメージなどで実力より安く放置されている会社にこそ機会がある。
自分用の整理インデックス積立(オルカン・S&P500・TOPIX)を土台(コア)にした上で、個別株をやるなら清原式の「ネットキャッシュ比率で割安を確認 → 成長性を調べる → 余裕資金で」が型。高配当株も個別株も、土台のインデックスを崩してまで張らない。
第5部自分のルールと制度現金と買い出動・税制・外国税・情報源(9〜12章) 9 現金と買い出動 ― 自分の方針とルール
自分の投資方針とルールの覚え書き。方針・ルールの部分は個人の判断であって唯一の正解ではない。
この章について元は手書きの走り書きメモ。数字(銘柄コード・信託報酬・税制)は公式ページや運用会社の資料で裏を取り、間違っていた点は直してある。買い出動のルールや現金比率は自分の性格に合わせた取り決めで、人によって最適解は違う。
■ 現金を持つ意味(心の余裕)
- 現金があるほど、暴落しても回復まで待てるし、安値で追加投資できる。この2つが取れるだけで、底値での狼狽売りを避けられる。
- 逆説だが、資本が増えるほど「いつでも買える」状態になり、「今すぐ全部入れなきゃ」という焦りが消える。現金比率はリターンをやや下げるが、行動を安定させるための保険料と考える。
- 清原達郎も「投資は余裕資金で」と同じことを言っている(8章参照)。余裕がないと値下がりに耐えられず、結局いちばん高くつく売り方をしてしまう。
■ 一括 vs 分割 ― およそ 68% : 32%
まとまった資金を投資するとき、一括投資と分割(時間分散)のどちらが有利か。
一括が約2/3で勝つ過去データの検証(バンガード等)では、一括投資が約68%(およそ2/3)の期間で分割を上回る。理由は、市場は長期では右肩上がりで、現金で待っている間はその上昇を取り逃すから。ただし残りの約32%では分割が勝ち、とくに高値づかみ直後に急落したときの痛みは一括の方が大きい。→ 期待値なら一括、精神的な安全なら分割。自分は「余裕資金は基本一括、ただし高値警戒の局面では分割」で使い分ける。
68%は1976〜2022年のMSCI Worldを使い、手元資金の一括と3か月分割を1年後に比較した条件付きの結果(待機資金の利息なし)。毎月の給与からの積立や、あらゆる市場・期間にそのまま当てはまる確率ではない。Vanguard:2023年の比較研究。
■ 気になっているETFの整理
売買の主役は投資信託だが、上場ETFも調べた。信託報酬は同じ指数でも銘柄で差がある。
| コード | 名称 | 対象 | 信託報酬 | メモ |
|---|
| 1306 | NEXT FUNDS TOPIX連動型 | 日本株(TOPIX) | 0.0538%(段階料率・前月末時点) | 純資産額に応じて料率が変わる。売買価格差・流動性も比較 |
| 1475 | iシェアーズ・コア TOPIX | 日本株(TOPIX) | 0.0495% | 低コストのTOPIX ETF。1306との費用差は下の注記 |
| 2559 | MAXIS全世界株式(オルカン) | 全世界株 | 0.0858% | 投信のオルカン(0.05775%)より手数料は高め。ETFで持ちたい・分配金が欲しい人向け |
| 1655 | iシェアーズ S&P500 米国株 | 米国株(S&P500) | 0.066% | 円で買えるS&P500 ETF。分配金あり |
| 2239 | 上場インデックスS&P500先物レバレッジ2倍 | 米国株・2倍レバ | 0.396% | 先物の日次2倍。2日以上の騰落率は単純な2倍ではなく、上下動の繰り返しで目減りすることがある |
1306と1475の掲載料率の差は年0.0043ポイント=100万円あたり約43円。以前の「約2倍」は訂正。信託報酬は税込・年率で、その他費用・売買価格差は別。1306・1475は2026年10月4日、他の3本は2026年9月14日の確認値。野村AM:1306/ブラックロック:1475・1655/JPX:2559/2239:商品資料。
TLT(米国20年超国債ETF)米国の長期金利が下がると価格が上がる方向。政策金利の利下げと長期金利の低下は同じではない。残存期間が長い債券のため値動きが大きく、円換算では為替リスクもある。個人向け国債のような額面での中途換金・元本確保の仕組みはない。運用会社:TLTの商品情報。
■ 参考にしている投資家・テーマ
- 両学長(リベ大) … 高配当株の型。利回りだけで選ばない・徹底分散・長期(7章)。
- 清原達郎 … 割安小型株、ネットキャッシュ比率で割安を測る(8章)。
- 商社株 × バフェット … バフェットが日本の5大商社(三菱商事・三井物産・伊藤忠商事・丸紅・住友商事)を長期保有して話題に。割安+高配当の日本株の代表例として注目している。
10 税制・制度の要点 ― iDeCo・NISA・損益通算
■ NISA・iDeCoの違い
| 比較 | NISA | iDeCo |
|---|
| 積み立てるとき | 所得控除なし | 掛金が全額所得控除 |
| 運用中 | 対象の運用益が非課税 | 運用益が非課税 |
| 受け取るとき | 日本の売却益課税なし | 一時金:退職所得控除
年金:公的年金等控除 |
| 引き出し | いつでも売却できる | 原則60歳以降。加入期間等で開始年齢が変わる |
- NISAの枠:年360万円(つみたて120万円+成長240万円)。保有枠は取得額で1,800万円、うち成長枠1,200万円。売却した取得額分は翌年以降に再利用。
- NISAの配当:国内株・国内ETF・J-REITは、証券口座で受け取る株式数比例配分方式を選ぶ。他の受取方式では20.315%課税され、確定申告でもNISAの非課税には戻せない。通常の株式投信の分配金にはこの設定は不要。
- iDeCoの節税:年間掛金 ×(所得税率+住民税率)が目安。課税所得がなければ掛金控除の節税効果はない。掛金上限は勤務先の年金制度等で変わる。
- iDeCoの受取税:元本を含む受取総額から控除して計算。会社の退職金との重複・受取順も影響する。節税と受取税をシミュレーターで比較。
iDeCo受取時の補足
- 一時金:退職所得として分離課税。国保の保険料を計算する所得には原則含まれない。
- 年金:国民年金・厚生年金等と合算。控除後の所得によって、翌年度の住民税・国保の保険料が増えることがある。非課税世帯の判定にも注意。
- 会社の退職金:同年・近い年の受取は、重複期間の控除が調整される場合がある。受取順・年・拠出期間を合わせて確認。
国税庁:退職所得/同年に複数の退職金を受け取る場合/大田区:国保の保険料計算。
金融庁:NISA/日本証券業協会:配当・分配金の受取方式/iDeCo公式:税制メリット/加入資格・掛金・受取条件。
■ 損益通算と繰越控除
- 同じ特定口座(源泉徴収あり)では、上場株式等の売却損益を自動通算。配当もその口座への受入れ対象になっているものは自動通算。口座をまたぐ通算等は確定申告。
- 上場株式等の売却損は、申告により翌年以降3年間繰越可能。取引がない年も連続して確定申告が必要。配当との通算には申告分離課税等の条件がある。
- NISAはこの仕組みの外。NISA口座の損失は税務上「なかったもの」とされ、損益通算にも繰越控除にも使えない。対象の配当・売却益が非課税になる制度で、損失を補う制度ではない。
国税庁:損益通算・3年間の繰越と申告条件/NISAの課税上の取扱い。
「特定で売り・NISAで買う」の考え方含み益のある銘柄を特定口座で売却し、同じ資金でNISAで買い直すと、その後の値上がりを非課税にできる。ただし①売却時点の利益に20.315%課税される ②NISAの非課税枠を消費する、ので「枠が空いていて・今後も持ち続ける」前提での組み替え。逆に含み損の銘柄は特定口座のまま売れば損失を繰越に使える(NISAで持つと損失が死ぬ)。
11 投信内部の外国税と二重課税 ― オルカン・S&P500とNISA
NISAでも、投信内部の外国税までゼロにはならない。外国株の配当への課税と、日本で投資家の利益にかかる税金は別。税率は国・租税条約・商品構造で異なる。
| 持ち方 | 課税口座での調整 | NISA |
|---|
分配しない国内投信
オルカン・Slim S&P500など | ファンド内部の外国税を個人の確定申告で直接取り戻すことはできない。分配がなければ分配時の自動調整もない | 対象の売却益は日本で非課税。内部の外国税は残る |
| 分配する国内投信・国内ETF | 対象商品では、内部で負担した外国税に応じて分配時の日本の所得税を自動調整(上限あり)。住民税は調整対象外 | 日本の所得税が非課税のため、この自動調整は対象外 |
| 外国株・外国ETFを直接保有 | 本人の配当・分配金から徴収された対象外国税は、確定申告による外国税額控除の対象になりうる(控除限度額あり) | NISAで非課税となる配当等の外国税額控除は不可 |
費用と税金を二重に引かない外国配当への源泉税は基準価額・公表リターンには反映済み。ただし、信託報酬や運用報告書の費用合計に含まれている、という意味ではない。費用明細の「有価証券取引税」と配当の源泉税は別。公表リターンで試算する場合に外国税をもう一度差し引かない。
単純な例:資産100万円・配当利回り2%・その配当に外国税10%なら、外国税は年2,000円(資産の0.2%)。オルカンの実績値ではない。国別の税率・構成・配当額で負担は変わる。外国ETFでは投資先国の税が別途内部に残る場合もある。
出典:日本証券業協会:分配時の二重課税調整/国税庁:外国税額控除・対象外の外国税。確認:2026年9月14日。
12 参考にした情報源
数字の確認に使った主な情報源。買う前には必ず最新の目論見書・運用報告書・公式ページを見ること。
- 三菱UFJアセットマネジメント:eMAXIS Slim 各ファンドの公式ページ・交付目論見書・運用報告書(実質コストの内訳)
- ニッセイアセットマネジメント:ニッセイNASDAQ100インデックスファンドの公式情報・運用報告書
- マネックス証券:5ファンドのトータルリターン実績(2026年8月末、1章のリンク)。2026年9月14日照合。
- 日本経済新聞 投資信託コーナー:各ファンドのコスト情報(信託報酬・実質信託報酬)
- SBI証券 投資情報メディア・東海東京証券ほか:投資信託の申込日・約定日・受渡日の解説
- myINDEX・Business Insider Japan ほか:S&P500・ACWI・NASDAQ100の長期年率リターン
- 野村アセットマネジメント・JPX:NEXT FUNDS 東証REIT指数連動型上場投信(1343)の信託報酬・分配金実績
- 財務省:個人向け国債の発行条件(2026年9月募集分)・中途換金制度、現在募集中の国債一覧
- SMBC日興証券・マネックス証券・楽天証券:既発債の取引方法・スプレッド・経過利子の解説
- 田中貴金属工業:月次金価格推移。各証券会社:金ETF・金投資信託のコスト比較(1540、447A、GLDMほか)
- Yahoo Finance:旧長期チャート・資産パッチワークの元資料。時系列データ・集計コードが保存されておらず、今回の再検証は未実施。
- GPIF「分散投資の意義」・各運用会社の資産別リターン表:資産のパッチワークという見せ方の参考
- リベラルアーツ大学(liberaluni.com):リベ大流高配当株投資の大前提5選
- 清原達郎『わが投資術 市場は誰に微笑むか』(講談社、2024年)および同書の解説記事(ダイヤモンド・オンラインほか)
- JPX・野村アセットマネジメント・ブラックロック・アモーヴァ/大和アセットマネジメント:ETF(1306・1475・2559・1655・2239)の信託報酬・商品概要
- 各運用会社の分配金・決算スケジュール(2章):野村アセットマネジメント(1306=7月10日決算)、ブラックロック「東証上場シリーズ分配カレンダー」(1655=2月・8月9日)、三菱UFJアセットマネジメント(eMAXIS Slim 米国株式S&P500=4月25日決算・分配実績0円)
- Vanguard「Cost averaging: Invest now or temporarily hold your cash?」(2023年):一括と3か月分割の比較(9章のリンク)。
- 国税庁 No.1240/日本証券業協会:個人の外国税額控除と、国内投信の分配時の自動調整(11章のリンク)。
■ 株・制度で参考にした公式・専門サイト(2026年7月確認)
- 金融庁「NISA特設ウェブサイト」(fsa.go.jp)… 新NISAの非課税枠・つみたて投資枠/成長投資枠の対象商品などの一次情報。
- iDeCo公式サイト(国民年金基金連合会)/国税庁タックスアンサー(No.1420 退職所得・No.1135 小規模企業共済等掛金控除)… iDeCoの掛金上限・受取課税・退職所得控除の計算。
- 厚生労働省「後期高齢者医療制度被保険者実態調査」 … 保険料賦課の対象所得に退職給付等を含めないことを確認。
- iDeCo公式サイト「用語集」 … 一時金は退職所得、年金は公的年金等の雑所得として扱われることを確認。
- 東証マネ部!(JPX) …「退職所得控除の5年ルールが10年ルールへ(2026年施行)」の解説。10章の根拠。
- freee「退職所得控除の見直し」 … 10年ルールの施行日・受取順による違いを確認。
- 投資信託協会(toushin.or.jp)… 信託報酬・総経費率・分配金の仕組みなど投信の基礎を確認できる公式団体サイト。
免責本資料は個人的な学習メモであり、投資勧誘・助言ではない。未再検証の旧集計はその旨を記載。信託報酬・実質コスト・税制・決済ルールは変更されることがある。投資判断は自己責任で、最新の一次情報を確認してから行うこと。